
代码生成+智能补全需求提升,AI编码助手软件奔向5.2亿美元市场
2025年全球AI编码助手软件市场规模大约为386百万美元,预计2032年达到520百万美元,2026-2032年期间年复合增长率(CAGR)为4.5%。根据LP Information(路亿市场策略)提供的最新市场数据,AI编码助手正在从单纯的代码补全工具向覆盖软件开发全流程的智能开发工具演进。本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。随着生成式AI模型、云计算和开发工具链不断融合,AI编码助手正在成为软件研发数字化的重要组成部分。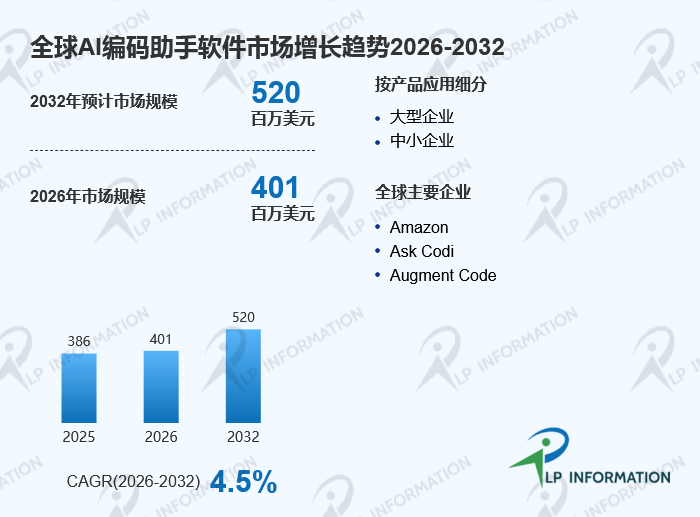
一、产品分类与主要应用场景:从代码补全向全流程开发辅助延伸
AI编码助手目前主要分为基于云和基于本地两类产品。云端产品依靠大模型和云端计算资源提供代码生成、代码解释、测试生成、错误排查和自然语言编程等功能,适合需要快速部署和持续升级的开发团队。本地部署产品则更加重视数据安全、代码隐私和企业内部环境适配,更适合金融、政府、大型制造企业等对源代码管理要求较高的客户。从应用场景来看,AI编码助手已经覆盖代码补全、函数生成、代码重构、漏洞识别、单元测试、文档生成和代码迁移等环节。Cursor、Amazon、IBM、Tabnine、Replit、Sourcegraph等产品正在强化与IDE、云平台及开发工具链的连接,使AI从辅助编写代码逐步进入需求理解、开发、测试和维护等完整流程。
二、产业链:基础模型、开发平台与终端软件企业形成多层生态
AI编码助手产业链主要包括底层算力与基础模型、AI开发平台、中间工具层以及终端应用层。上游由GPU等AI算力基础设施、云计算平台、大语言模型和代码数据资源构成,这些资源决定了编码助手的推理能力、响应速度和运行成本。中游主要是AI编码助手软件开发商,其核心工作是将模型能力与IDE、代码仓库、版本控制、测试系统和企业开发流程结合起来。下游则是软件企业、互联网公司、金融机构、制造企业以及个人开发者。产业链正在形成较强的生态依赖,模型厂商可以通过API进入编码场景,IDE和开发平台企业则可以通过插件或原生功能建立用户入口,因此未来竞争不仅是单一产品之间的竞争,也将是模型、平台、工具和开发者生态之间的竞争。
三、行业驱动因素:开发效率提升与软件复杂度增加形成双重需求
企业加速数字化转型是AI编码助手市场发展的基础动力。随着企业软件系统规模扩大,开发人员需要处理更多代码、接口、测试和维护任务,传统人工开发模式面临周期长、人员成本高和重复工作较多等问题。AI编码助手可以承担代码补全、模板生成、测试编写和文档整理等重复性工作,从而帮助开发人员将更多时间投入系统设计和业务逻辑。与此同时,软件开发正在向敏捷开发、DevOps和持续集成/持续交付方向发展,企业更加重视开发、测试和部署之间的协同效率。AI编码助手能够嵌入现有开发流程,因此具备较强的工具属性。未来随着代码模型对上下文的理解能力提高,AI在复杂项目中的实际使用价值也有望进一步提升。
四、行业机遇与风险:企业级应用空间扩大,但商业化仍需验证
AI编码助手的主要增长机会来自企业级市场。大型企业拥有大量历史代码和复杂软件系统,因此对代码迁移、系统维护、漏洞检测和自动化测试具有较高需求。本地部署、私有化模型以及企业知识库结合,有望进一步提高产品在高安全要求行业中的渗透率。此外,AI编码助手还可以进入低代码开发、软件外包、教育培训和个人开发者市场,形成多层次客户结构。不过,行业仍存在商业化压力。部分基础代码生成能力已经逐渐普及,企业客户对软件采购更加关注实际生产效率和投资回报。如果产品只能提供简单代码补全,其付费意愿可能受到限制。因此,服务商需要持续提高复杂任务处理能力,并通过团队协作、代码安全和项目管理功能提升产品价值。
五、发展趋势:多模态、上下文理解和智能代理成为重要方向
未来AI编码助手将从“辅助写代码”逐步向“理解项目并完成开发任务”转变。上下文理解能力将成为产品竞争的重要指标,工具需要同时理解代码库、开发规范、业务文档、接口关系和历史修改记录。多模态能力也可能进一步扩大应用范围,使开发人员可以通过自然语言、流程图、界面截图甚至产品原型描述需求。与此同时,AI智能代理将推动编码助手由被动响应转向主动执行,例如自动定位问题、修改代码、运行测试并根据测试结果继续调整。云端与本地混合部署也可能成为企业客户的重要选择,以兼顾模型能力、数据安全和使用成本。
六、核心风险提示:代码安全、模型可靠性与数据合规仍是关键问题
AI编码助手快速普及的同时,也带来新的技术和管理风险。首先,大模型生成的代码并不意味着天然正确,复杂业务场景仍可能出现逻辑错误、漏洞和性能问题,企业不能完全依赖AI替代人工审核。其次,企业源代码属于重要数字资产,云端调用模型可能涉及数据泄露、权限管理和第三方访问风险,因此数据隔离和隐私保护能力将直接影响企业采购决策。此外,不同企业具有不同的代码规范和技术架构,通用模型在特定项目中的适配效果仍存在差异。模型训练数据、版权归属、生成代码责任以及AI输出可追溯性也可能成为长期监管问题。
七、市场展望:从单点工具竞争转向开发生态竞争
整体来看,AI编码助手仍处于软件开发智能化的重要发展阶段。未来市场竞争将逐步从单纯比较代码生成质量,转向比较模型能力、上下文理解、IDE集成、企业安全、团队协作和开发生态。大型云计算企业拥有模型、算力和平台优势,专业开发工具企业则更加了解开发者工作流,两类企业仍将保持长期竞争与合作。随着企业对研发效率和软件质量的要求不断提高,AI编码助手有望从开发人员的可选工具逐渐转变为软件研发体系中的基础能力。对于行业参与者而言,谁能够同时解决开发效率、代码质量、安全合规和企业部署问题,谁更有机会在下一阶段市场竞争中建立稳定优势。

AtomGit AI 社区提供模型库、数据集、Agent、Token等资源
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)