
AI办公,还得“拼爹”
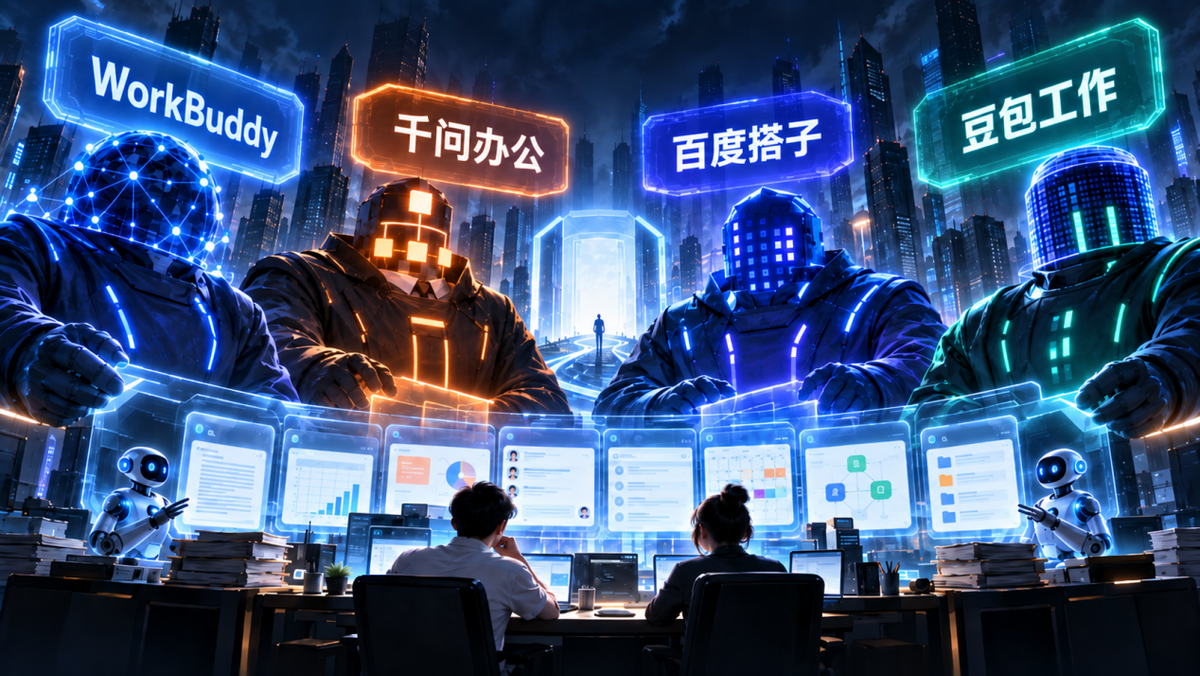
互联网创业有个铁律,任何具备商业价值的新兴市场,都会从创业者机会,演变成巨头互殴。
十年前,互联网协同办公就经历过一场混战。
大量创业公司、传统软件厂商和互联网巨头涌入市场,争夺企业办公入口。
多年之后,曾经百花齐放的办公软件市场,终由“飞钉微”三足鼎立,巨头逐渐将办公软件改造成企业运转的基础设施。
如今,新一轮AI办公大战伊始。
只不过,这一次盯上的不只是老板的采购预算,还有每一个打工人的钱包。
腾讯WorkBuddy,阿里千问办公并加速与钉钉打通,字节手握豆包和飞书,WPS把AI直接嵌进文档入口;上一轮没有形成协同办公入口优势的百度,也带着搜索、文库、网盘和Agent重新杀回牌桌。
看起来,AI给所有玩家重新发了一副牌。
但牌桌之上,有人从出生就在罗马。
工具输给生态
2015年,一份企业协同App竞争力榜单中,排在第一位的还是纷享销客,钉钉位列第二,今目标、明道、企业QQ、工作圈、Teambition、imo云办公室、Worktile等产品悉数在列。
彼时,移动办公刚刚起势,从企业IM、OA、项目协作,到CRM、人力资源管理,不同细分赛道挤满创业公司。
单从产品来看,创业公司并不差。
纷享销客比钉钉更早把IM、OA和CRM揉进一个产品,今目标在那之前已经深耕协同办公十余年,明道、Teambition、Worktile也各自拥有成熟的协作逻辑。
但巨头加入,改变竞争逻辑。
最致命的一招,就是免费。
2015年,阿里拿出5亿元支持钉钉推广,免费电话、审批、签到、日志等功能不断扩充。纷享销客随后把OA和IM拆出来免费,并在2015年国庆和2016年春节前后投入上亿元广告费,与钉钉正面交锋。
你以为只是一场产品和市场投放大战,其实是两种不同的商业逻辑。
创业公司需要依靠办公软件本身创造收入,通过软件授权、服务收费覆盖研发、销售和运营成本。
但对阿里而言,钉钉并不需要短期单独盈利,只要越来越多企业将组织架构、员工沟通、审批流程和业务应用迁移到钉钉,背后的阿里云、企业服务以及第三方应用生态,就有机会顺势进入。
这让竞争迅速失去对等性。
虽然纷享销客曾完成多轮融资,累计融资规模超过数亿元,并将大量资金投入市场推广和销售体系建设。但最终,巨头压制之下,纷享销客收缩战线,重新聚焦CRM。
腾讯随后把这场竞争带到了另一个维度。
2016年,企业微信正式上线,早期表现一直不温不火。但在2019年底进一步强化与微信互通之后,企业员工开始可以通过企业微信直接连接外部消费者,企微开始快速扩张。
阿里争夺的是企业内部的组织与流程,腾讯则把企业办公向外延伸到了客户关系。
后来的飞书,也有自己的独特方法论。
2019年前后,不少创业公司已经逐步退出通用协同办公主战场,飞书依靠字节跳动重新入局。
凭借“OKR、Context not Control、文档先行”一系列“高端”办公概念,深得小米、蔚来、理想等科技和新经济企业标杆客户欢心。
到2023年前后,飞书年化收入已经达到约2亿美元,虽然整体用户规模仍明显小于钉钉和企业微信,但在互联网、新能源、科技公司等中大型客户中站稳了位置。
幸福之间大多类似,不幸之间所差甚远。
如今回过头来看,当年协同办公竞争出局者,要么没有自己的流量入口,要么烧不起钱,要么定位不够锋利。
华为WeLink在政企很强,但缺C端土壤。传统软件商用友、金蝶转身太慢。
最后结果是,一众创业公司则要么被收购,要么退回垂直赛道,要么彻底转型。
这其中,最特殊的,当属百度。
百度不算出局,是从头到尾没真正入局。
百度早在2008年就推出内部通讯工具百度Hi,但直到2020年疫情催热在线办公,百度才将百度Hi升级为“如流”,正式向外部企业市场发力。
时间差上不占优外,最大的问题还在于生态。
腾讯手里有微信关系链,阿里拥有企业服务和地推体系,字节则具备强产品能力和持续投入能力。
百度虽然拥有搜索流量、百度网盘、百度文库和云计算业务,但搜索本质上是即用即走的信息分发场景,很难自然沉淀企业内部的组织关系和工作流程。
多年混战之后,移动办公场景最终成为寡头市场。
到2025年,QuestMobile数据显示,钉钉、企业微信、飞书三款产品的市场覆盖率合计已经达到92%,月活用户规模分别约为2亿、1亿和3000万。
“钉微飞”由此成为通用协同办公市场事实上的三大核心入口。
上一轮办公大战留下的最大遗产,是谁掌握了企业入口。
如今到了AI办公时代,这套规则,仍然适用。
这一轮还是拼爹
太阳底下无新事,这一轮AI办公,还是拼爹拼家底,难有“AI办公DeepSeek”出现。
AI办公打到现在,影响长期竞争力的,已经在大模型之外。
比如腾讯最突出的优势,其实是关系链。
2026年7月,WorkBuddy桌面端月活达到1115.23万,位列AI办公智能体总榜第一。,在这一轮办公Agent竞争中率先抢到位置。
WorkBuddy定位为腾讯的全场景AI办公工作台,将微信、企业微信、腾讯会议、腾讯文档等长期积累的连接和协作能力,转化为AI可以调用的工作资源。
这和十年前企业微信扩张的逻辑其实一脉相承。
阿里的家底,则是组织和企业服务。
上一轮办公大战中,钉钉最大的价值,是逐渐沉淀企业内部的组织结构和业务流程,形成一套企业数字化运行体系。
截至目前,钉钉已经覆盖数千万级企业组织。
千问办公本身是一款独立AI工作平台,同时可以绑定钉钉组织,并通过钉钉连接器调用待办、日志、考勤、日程和审批等企业办公能力。
对于用户来说,模型可以不断升级,功能可以快速复制,但企业多年形成的组织架构、审批习惯和业务流程,并不会因为出现新的AI工具就轻易迁移,这是阿里的底牌。
字节的筹码,则来自个人AI入口和企业协同入口的结合。
截至2026年6月,豆包月活已经达到3.82亿,是国内最大的AI原生应用之一。与此同时,飞书也积累了足够的企业文档、会议、知识库和协作场景。
在此基础上,字节已经推出豆包工作,并与飞书深度打通。豆包工作负责承接个人和企业的复杂任务执行,飞书则提供企业知识、组织权限和协同上下文;此前TRAE、扣子相关团队也已经并入豆包体系,相关工作场景能力正进一步向豆包集中。
如果个人AI使用习惯能够向工作场景迁移,字节就可能获得一条从C端反向进入B端的新路径。
相较之下,WPS甚至不需要重新寻找办公场景,因为其本身就是工作的一部分。
截至2025年底,WPS Office全球月活设备达到6.78亿,WPS云文档数量已经超过2900亿份;WPS AI国内月活达到8013万,同比增长307%,日均Token调用量超过2000亿,同比增长超过12倍。
金山办公一边将WPS AI深度嵌入WPS Office,另一边又推出独立办公Agent灵犀专业版,可以调用WPS文档内核完成更复杂的任务。
这一轮AI办公大战,最值得观察的,反而是百度。
2026年,百度推出百度搭子DuMate杀回办公。
过去多年积累下来的搜索、文库、网盘和知识服务,在Agent时代突然有了新的组合方式。
2026年第二季度,百度AI应用收入达到25亿元;6月,百度文库和百度网盘AI功能的DAU渗透率同比提升27.4%,百度还在当月推出了百度搭子企业版。
AI产品榜·桌面榜(PC)数据显示,2026年7月百度搭子桌面端月活达到674.30万,自3月上线以来日均提问次数增长60倍,已经位列AI办公智能体总榜第二。
百度赌的是办公入口本身可能发生变化。
如果Agent能够从资料搜索开始,继续完成分析、制作、修改乃至最终交付,那么搜索、文库和网盘就可能重新组合成一条工作链。
百度搭子披露的用户行为已经出现这种趋势,大量任务开始跨越资料搜索、分析判断、内容制作和格式加工等多个环节。
目前,百度搭子企业版已经具备成员管理、知识共享、权限控制和内部系统接入等能力,同时可以接入飞书、钉钉等消息渠道,这种设计固然降低了企业使用门槛,却也暴露了百度的历史短板。
由此来看,尽管AI办公大战如火如荼,但是其中并没有什么真正的新玩家。
那么,这一轮血拼下来,能剩几家就值得讨论了。
淘汰赛,会比想象中更快
第一轮淘汰赛,已经在大厂内部以赛马的形式结束。
2026年7月,阿里将QoderWork、悟空、MuleRun三款办公智能体整合,8月推出统一的一站式办公AI智能体平台千问办公。
腾讯随后调整QClaw相关业务和部分团队,补强WorkBuddy。
8月,百度将内部办公智能体dodo的研发资源整合进百度搭子。
字节也完成新一轮产品整合,正式推出统一的办公Agent品牌豆包工作。
短短几个月,几家大厂已经从多产品并行试错,转向集中资源押注一个核心入口。
2026年6月,易观统计的17款主流桌面端AI原生办公智能体合计访问量已经超过6000万次,其中WorkBuddy达到2097万次,TRAE IDE为1279万次,QoderWork为788万次,仅WorkBuddy一款产品的访问量已经超过第二、第三名之和。
如果把CodeBuddy、QClaw、Marvis等计算在内,腾讯系当月访问量达到3262万次,占整个统计大盘一半以上。
新市场刚刚起量,头部效应就已经出现。
连腾讯、阿里、字节都不准备长期养着几款功能相近的办公Agent,市场更没有理由容纳几十个高度同质化的独立入口。
办公Agent从概念走向可用之后,市场留给企业试错的时间正在缩短。
况且,AI办公能否成为独立赛道都要画个问号。
这样的趋势在海外市场已经演化一轮。
2025年,Google取消Gemini Business、Gemini Enterprise等AI附加包,将相关AI能力直接纳入Workspace的Business和Enterprise套餐。整合后套餐价格为14美元,只比原来不带Gemini的版本高2美元,如今Gemini已经直接进入Gmail、Docs、Sheets、Meet等既有办公软件。
微软同样把Copilot深入Word、Excel、PowerPoint、Outlook和Teams,用户购买的,已经是一整套带有AI能力的办公系统。
我们现在说的AI办公,和二十年前的“上网软件”,十年前的“移动办公”,这些标签并没有本质上的区别。
行业分析甚至认为,这条赛道的竞争节奏是6-12个月的生死短跑。按这个速度,我们不妨大胆推演。
未来的AI办公格局大致有三种场景:
其一是巨头通吃的通用工作入口,腾讯依靠微信、企微和WorkBuddy,阿里依靠钉钉和千问办公,字节依靠飞书和豆包工作,百度搭子靠行业场景和搜索生态做差异化优势。
其二是垂直细分场景,WPS守住文档与内容生产,用友、金蝶守住财务、ERP等专业业务系统,其他创业公司则需要进入法律、销售、设计、研发等足够深的专业工作流。
其三是更激进的AI Agent,所谓的数字员工直接接受任务,让传统办公软件、浏览器、企业系统退居后台,沦为被AI调用的能力模块。
长远来看,国内白领约1.2亿,而AI办公桌面端渗透仍处于早期,市场远没有触顶。只是资本快刀之下,绝大多数创业公司已经没有争夺蛋糕的资格。
颇有黑色幽默意味的是,大厂们为了抢“电子牛马”的最终入口打得昏天黑地,打工人却在中间被两头夹击。
一边是被考核,AI技能甚至成了面试和入职的硬通货,AI代码生成率、AI工具使用率乃至Token消耗,都开始成为一些公司的量化指标。
一边是被收费,免费功能被阉割,核心AI能力收归VIP,已经成了常规操作,员工为了干活自掏腰包买包月,戏称“交保护费”。
一批Token贫困户每天游走于WorkBuddy、TRAE、千问办公之间,以薅羊毛形式适应AI办公的滚烫洪流。
于是,一个更荒诞的循环出现了。
公司希望员工用AI提高效率,效率提高之后,新的效率又被写进考核,Token用少了说明没有拥抱AI,用多了又要面对成本控制。最终发现AI提高了效率,却没有同步减少工作量。
AI办公混战的炮火里,大厂拼的是爹,打工人拼的是命。
或许用最少的Token解决最多的问题的人,才是这场游戏里唯一没被套牢的玩家。
来源:朝阳资本论

AtomGit AI 社区提供模型库、数据集、Agent、Token等资源
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)